Se você está pensando em comprar um imóvel, o cenário do mercado em 2026 traz dois movimentos importantes. De um lado, o crédito para novas construções disparou, de outro, o comprador brasileiro segue preferindo os imóveis usados. Mas o que isso significa para quem quer sair do aluguel ou investir?
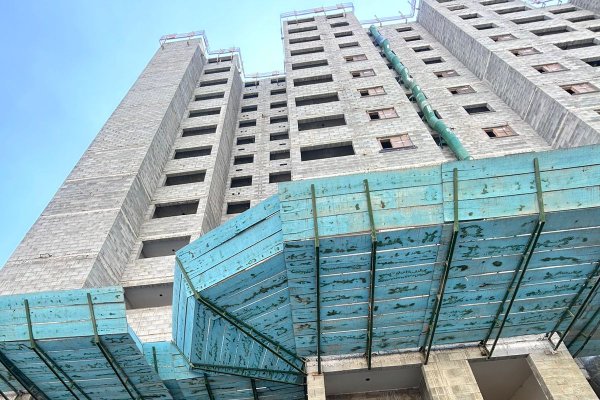
No primeiro semestre deste ano, os financiamentos para incorporadoras construírem somaram R$ 26,5 bilhões – mais que o dobro do mesmo período de 2025, segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip). Esse dinheiro deve gerar mais lançamentos nos próximos anos, mas, consultado pela Folha do Condomínio OnLine, o especialista Murilo Arjona fez um alerta, “entre a contratação do crédito e a entrega das chaves, existe um ciclo de aprovação, obra e cronograma. O efeito na oferta demora a chegar.”
Isso significa que, por enquanto, o comprador que quer economizar ou se mudar logo tem olhado para outro lado. Os dados mostram que 70% dos financiamentos do SBPE (sistema que atende a classe média) no primeiro semestre foram para imóveis usados. O motivo? Localização central, área maior, possibilidade de negociação e, principalmente, ocupação imediata – sem esperar a obra ficar pronta.
Publicidade
Arjona explicou que a escolha vai além do preço, segundo o especialista, “um usado bem localizado, com móveis inclusos e pronto para morar, pode significar economia de reforma e de aluguel. Já um lançamento novo exige planejamento e paciência com o cronograma”, afirmou.
Mas atenção, tanto no usado quanto no novo, o comprador precisa ficar de olho na avaliação do banco e na documentação. No usado, se a avaliação for menor que o preço negociado, a entrada pode aumentar. No novo, correções contratuais e a análise de crédito na entrega das chaves podem mudar as contas finais.
O mercado promete mais opções no futuro, mas a dica para o morador de hoje é clara: compare bem os custos totais (entrada, prestação, condomínio, reformas), priorize a localização que atende sua rotina e negocie, principalmente se o imóvel for usado e já estiver mobiliado. O crédito está aí, mas a melhor escolha é aquela que cabe no bolso e no tempo de vida de cada família.